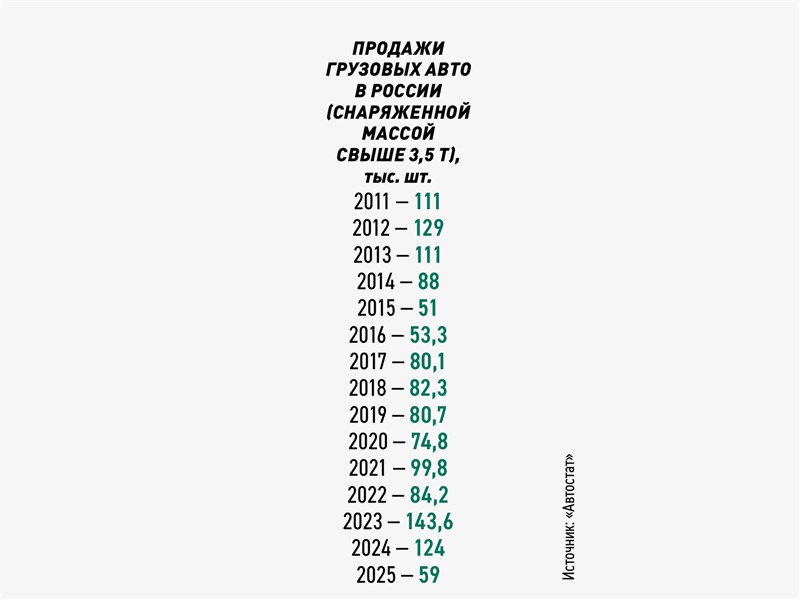
Российский рынок коммерческих авто все еще не может нащупать дно. Снижение продаж крупных и средних грузовиков, а также легких коммерческих машин продолжается
По итогам августа, подсчитали в «Автостате», в России было реализовано 2687 новых крупнотоннажных грузовиков (HCV, полной массой от 16 т). Это на 27% меньше, чем в августе 2025 го, и на 23,2% меньше, чем в июле 2026 го.
Сокращение демонстрирует и статистика продаж новых среднетоннажных грузовых автомобилей (MCV, полной массой от 3,5 до 16 т). За август нынешнего года в РФ было реализовано 820 новых MCV, что на 13,8% меньше, чем за август 2025 го, и на 26,5% меньше, чем в июле 2026 го.
Непростая ситуация наблюдается и в сегменте легких коммерческих автомобилей (LCV, полной массой до 3,5 т.): по итогам августа нынешнего года в стране реализовано 5310 таких машин, что на 23,8% меньше, чем в августе 2025 го, и на 11,6% меньше, чем в июле 2026 го.
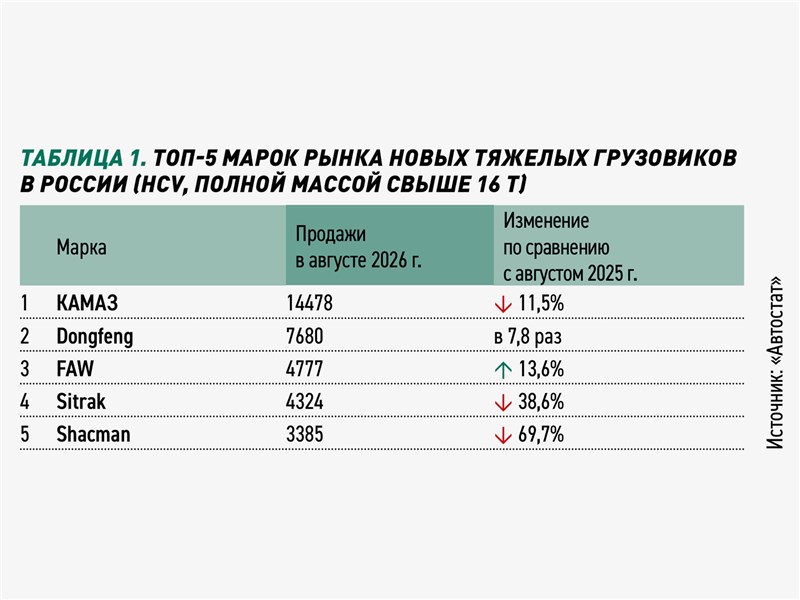
В условиях кризиса во всех сегментах рыка коммерческих авто продолжают доминировать отечественные производители. Среди тяжелых грузовиков 38% от общего объема продаж за последний месяц лета пришлось на отечественную марку КАМАЗ, что составляет 1031 экземпляр (-11,5% к августу 2025 го). За ней располагаются китайские бренды — Dongfeng (282 шт.; рост в 7,8 раза), FAW (268 шт.; +13,6%), Sitrak (235 шт.; -38,6%) и Shacman (177 шт.; -69,7%, см. таблицу 1). При этом интересно, что лидером модельного рейтинга в сегменте HCV в 2026 году впервые стал Dongfeng 4180, который разошелся тиражом 274 единицы (рост в 30 раз). Вторую позицию занял Sitrak C7H с результатом 233 экземпляра (-39,2%). В топ-5 здесь также попали КАМАЗ-54901 (225 шт.; +19%), КАМАЗ-43118 (211 шт.; -27,2%) и КАМАЗ-65115 (184 шт.; -24,6%).
В нише среднетоннажных грузовых автомобилей 32% этого рынка в конце лета пришлось на марку ГАЗ, что эквивалентно 258 экземплярам (-28,7% к августу 2025 года). На втором месте находится КАМАЗ (242 шт.; -12,6%), а на третьем — JAC (105 шт.; +105,9%). Показатели продаж остальных брендов составили менее 100 единиц. Среди моделей в сегменте MCV по-прежнему лидирует ГАЗ Gazon NEXT, который по итогам августа был продан в количестве 145 машин (-43,6% к аналогичному периоду прошлого года).
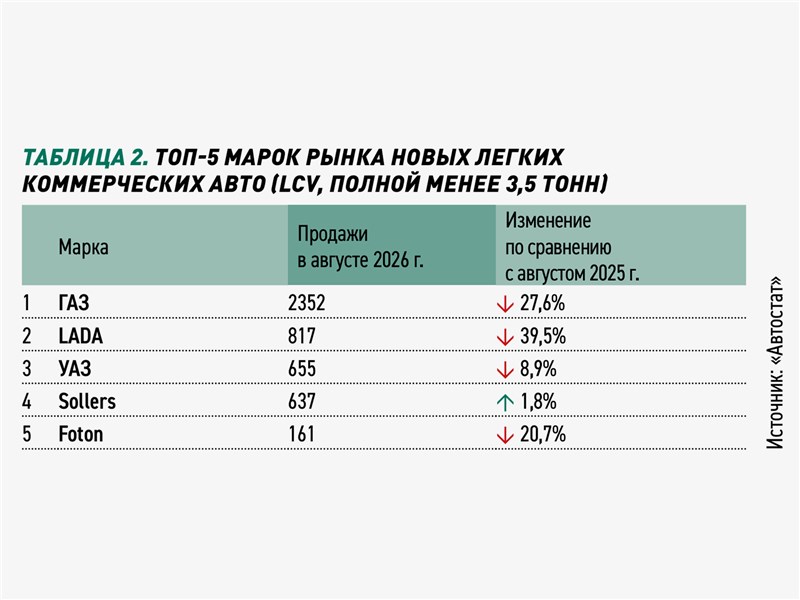
Уверенно доминирует ГАЗ и в секторе легких коммерческих автомобилей: на него пришлось 44% от общего объема продаж за август, что количественно составляет 2352 экземпляра (-27,6% к августу 2025 го). На втором месте находится LADA (817 шт.; -39,5%), а на третьем — УАЗ (655 шт.; -8,9%). Далее следует Sollers c показателем 637 единиц (+1,8%). Замыкает топ-5 брендов китайский Foton (161 шт.; -20,7%, см. таблицу 2). Среди моделей LCV по-прежнему лидирует ГАЗ Gazelle NEXT, который в конце лета разошлась тиражом в 887 машин (-45,7% к аналогичному периоду прошлого года). Вторую позицию в модельном рейтинге занял фургон LADA Largus VU с результатом 580 экземпляров (-37,9%). На третьей строчке расположился ГАЗ Gazelle NN (427 шт.; рост в 2,3 раза). В пятерку моделей-лидеров также вошли ГАЗ-3302 (390 шт.; -20,7%) и УАЗ-3909 (379 шт.; +20,7%).
Участники рынка говорят о том, что на российский рынок грузовиков продолжают давить такие факторы, как неблагоприятная конъюнктура, а также дорогие заемные средства. «В числе главных факторов, сдерживающих спрос на рынке тяжелых грузовых автомобилей, остаются экономическая неопределенность в сфере грузоперевозок, не успевающие за ростом издержек тарифы и высокая стоимость финансирования, — отмечает Игорь Ершов, исполнительный директор направления коммерческого транспорта «Дунфэн Мотор Рус». — Поскольку значительная часть тяжелых машин приобретается в кредит или лизинг, перевозчики стали гораздо осторожнее подходить к обновлению автопарков. Дополнительно на снижение спроса влияют накопленные складские запасы, большое предложение в сегменте техники с пробегом и в целом осторожность транспортных компаний при принятии инвестиционных решений».
«В текущих условиях осознанную покупку нового автопоезда могут позволить или компании с устойчивым финансовым положением, придерживающиеся долгосрочного плана развития, или абсолютные оптимисты, не принимающие во внимание никакие расчеты, а полагающиеся на русский «авось». Рекордные продажи 2023 года создали серьезные проблемы не только для транспортного, но и для финансового сектора, приведя к реструктуризации обязательств и банкротству ряда компаний», — соглашается Евгений Шакалида, генеральный директор компании «ТРАСКО».
«Продолжающееся сокращение объемов продаж коммерческого транспорта обусловлено совокупностью макроэкономических и отраслевых факторов. Главным барьером для обновления автопарков остается заградительная стоимость финансирования, — подчеркивает, со своей стороны, Эдуард Миронов, директор по закупкам транспортных услуг FM Logistic. — Несмотря на снижение ключевой ставки Центробанка относительно прошлого года, условия финансовой аренды остаются экономически невыгодными для большинства перевозчиков. При текущих расценках на транспортировку регулярные платежи по договорам существенно превышают ту доходность, которую способны принести новые машины».
По мнению эксперта, дополнительное давление на спрос оказывает очередное повышение утилизационного сбора, которое существенно увеличило конечную стоимость как импортной, так и отечественной новой техники. «В результате сложился дисбаланс: затраты на закупку и обслуживание новых машин выросли, а тарифы на транспортировку грузов остаются под давлением высокой конкуренции и не позволяют окупать новые активы в разумные сроки, — сетует Эдуард Миронов. — В этих реалиях транспортные компании массово переходят к стратегии сбережения — продлевают сроки эксплуатации имеющегося автопарка, направляют средства на качественный ремонт и при необходимости доукомплектовывают машины за счет рынка подержанной техники. Ситуацию осложняют избыточные складские запасы поддержанных автомобилей у лизинговых компаний и необходимость отвлекать финансовые ресурсы на адаптацию рабочих процессов под новые государственные цифровые требования».
«Грузоперевозки находятся в стагнации, поскольку реальные показатели экономического роста оказались ниже прогнозируемых. По данным Росстата, в июле текущего года объем коммерческих грузоперевозок автотранспортом сократился на 4% по сравнению с аналогичным периодом 2025 го. Ситуацию осложняет топливный кризис, на фоне которого растет себестоимость рейсов, и поэтому дальние маршруты выполняются реже», — констатирует Оксана Карахова, генеральный директор ООО «Тракс Восток Рус» (производитель и официальный дистрибьютор среднетоннажных грузовых автомобилей семейства «КАМАЗ Компас»).
По ее мнению, рынок коммерческого транспорта уже несколько лет находится в кризисе, выход из него будет постепенным и потребует немало времени. «Ускорить процесс могут крупные федеральные проекты и программы, а также устойчивая стабилизация экономики. При этом важным условием для роста продаж в коммерческом сегменте станет существенное снижение ключевой ставки, — говорит Оксана Карахова. — Еще одним фактором оживления рынка послужит перестройка складской логистики. Крупные российские ретейлеры начали децентрализовать площадки для хранения товаров и создавать сети региональных распределительных центров. Соответственно, появятся новые межскладские маршруты, на которых с большой долей вероятности будут задействованы среднетоннажные грузовики. Это, в свою очередь, приведет к активному пополнению автопарков такой коммерческой техникой».
Участники рынка надеются на то, что ситуация может исправиться в следующем году. «Мы надеемся, что рынок грузовиков начнет оживать во второй половине 2027 года и перейдет к устойчивому росту в 2028 м, — прогнозирует Игорь Ершов. — Сейчас ключевая ставка все еще находится на уровне 14%, однако для запуска рынка нужен другой показатель».
 Автопанорама»" />